Vermögen aufbauen, ohne selbst Experte sein zu müssen

Wir vermitteln geprüfte Bestandsimmobilien als Kapitalanlage — ehrlich gerechnet inklusive Stressszenario. Mit dem richtigen Konzept sparen Sie über das Steuerrecht völlig legal 4.000 bis 6.000 € pro Jahr, während Ihr Mieter die Immobilie abbezahlt.

Den Traum vom Eigenheim sicher verwirklichen

Als Immobilienmakler begleiten wir Sie zum eigenen Zuhause — von der Suche über die Finanzierung bis zum Notartermin. Ehrliche Beratung, geprüfte Objekte und ein Partner, der auch „noch nicht" sagt, wenn es besser für Sie ist.

In unter 2 Minuten wissen, ob sich eine Anlageimmobilie für Sie rechnet.

In unter 2 Minuten wissen, was Ihr Eigenheim monatlich kostet.

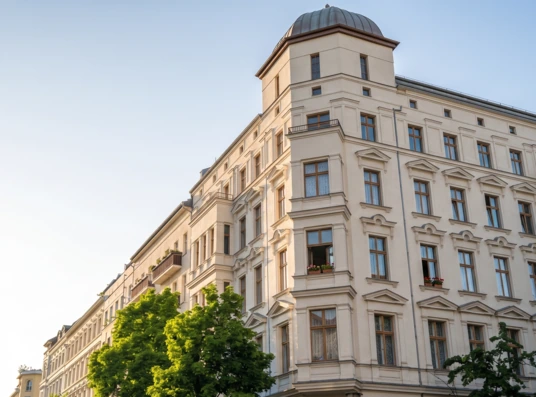
Sanierte Bestandsimmobilie als Kapitalanlage
01Bestand
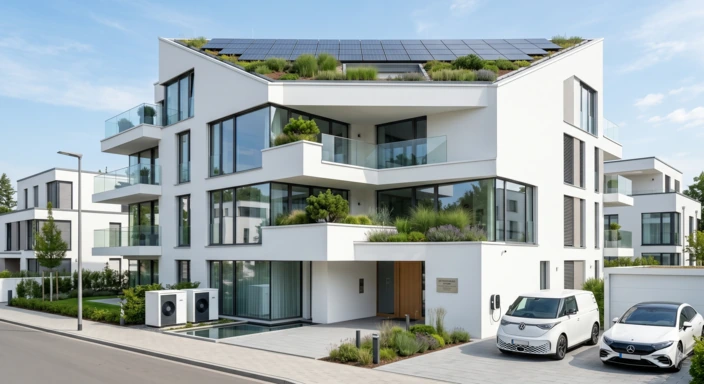
Neubau-Immobilie mit Photovoltaik
02Neubau
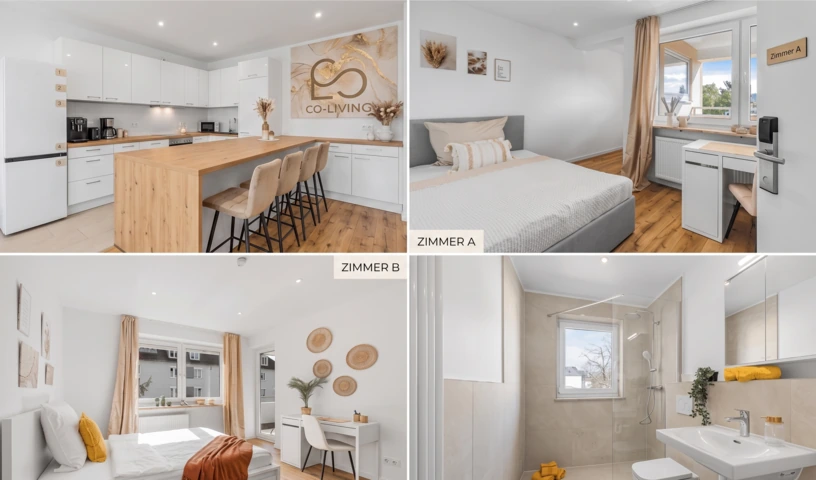
Co-Living-Konzept als Kapitalanlage
03Co-Living
Geprüft & ausgezeichnet
IHK zertifizierte Berater ProvenExpert 99 % Empfehlungen Aretis Immobilien WKB Gruppe

Die Ausgangslage

Darum lohnen sich Immobilien als Kapitalanlage

1

Steuerfreier Verkauf nach 10 Jahren

Nach zehn Jahren können Sie Ihre vermietete Immobilie in Deutschland komplett steuerfrei verkaufen. Die Differenz aus aktuellem Wert und getilgter Restschuld ist Ihr steuerfreier Gewinn.

Beispielrechnung
Kaufpreis: 200.000 € · Steuerfreier Gewinn nach 10 Jahren: rund 84.000 €Zusätzlich profitieren Sie über die Laufzeit von erheblichen Steuervorteilen, während Ihr Mieter die Immobilie abbezahlt.
2

Monatliche Steuervorteile durch AfA

Neben absetzbaren Zinsen schreiben Sie über die Abschreibung (AfA) Jahr für Jahr einen Teil des Gebäudewerts steuerlich ab. Das verbessert Ihr Verhältnis von Brutto zu Netto spürbar.

Bedeutet für Sie:Bei gleichem Bruttogehalt monatlich mehr Netto auf dem Konto.
3

Investieren auch ohne viel Eigenkapital

Mit den richtigen Bankkontakten aus unserem Netzwerk lässt sich das Konzept mit wenig oder ganz ohne Eigenkapital umsetzen. Die finanzierende Bank übernimmt einen großen Teil des Kaufpreises.

Ihr Mieter und die Steuervorteile tilgen die Immobilie für Sie.

Ihr Weg ins Eigenheim

Darum kaufen Sie jetzt mit dem richtigen Partner

1

Mietfrei wohnen und Vermögen aufbauen

Statt Miete an den Vermieter zu zahlen, tilgen Sie Ihr eigenes Vermögen. Jede Rate macht ein Stück mehr vom Zuhause Ihnen — und nach der Finanzierung wohnen Sie nahezu kostenfrei.

Beispiel
1.100 € Miete entsprechen über 30 Jahre rund 396.000 € — Geld, das im Eigenheim in Ihr Vermögen fließt.Sie zahlen sich selbst aus, nicht Ihren Vermieter.
2

Sicherheit für Ihre Familie

Ein Eigenheim gibt Planungssicherheit: keine Kündigung durch den Vermieter, keine Mieterhöhung, ein fester Ort zum Leben. Sie gestalten frei und schaffen Werte für die nächste Generation.

Ihr Zuhause — unkündbar, gestaltbar, vererbbar.
3

Günstige Finanzierung dank Netzwerk

Über unsere Partnerbanken sichern wir Ihnen attraktive Konditionen und begleiten Sie durch den gesamten Finanzierungsprozess — transparent, ohne Stress und ohne versteckte Kosten.

Sie unterschreiben erst, wenn jede Zahl für Sie passt.

Beweis aus der Praxis

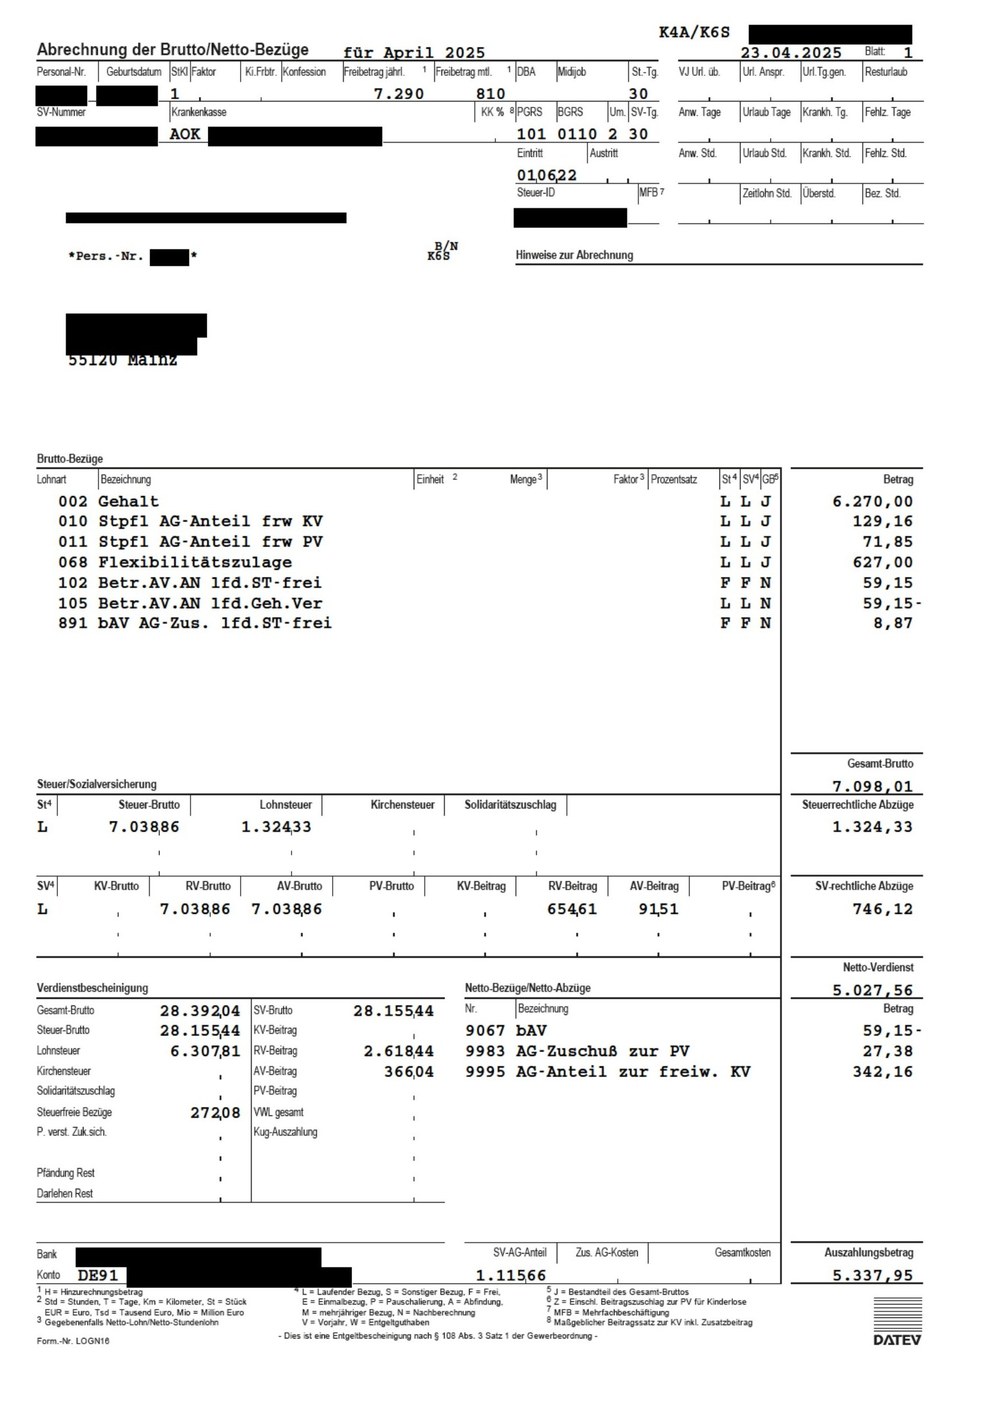
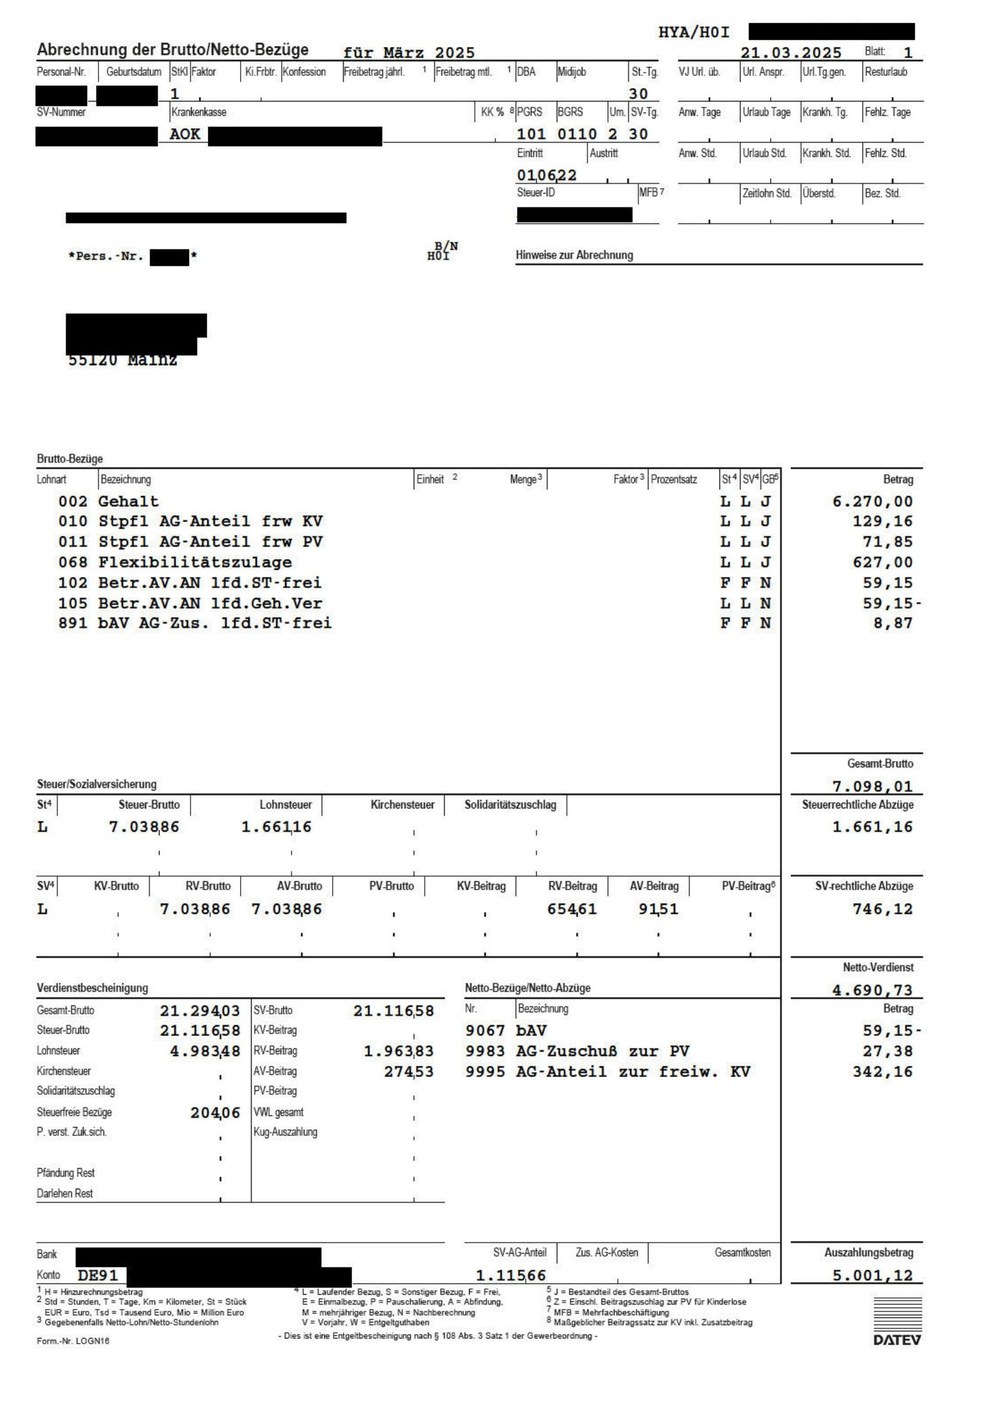
Ihre Gehaltsabrechnung vorher und nachher

So kann Ihre Lohnabrechnung nach einem Immobilienkauf aussehen. Das Beste: Bei gleichem Bruttogehalt bleibt jeden Monat mehr Netto auf Ihrem Konto — weil die abgeführte Lohnsteuer sinkt.

Vorher · März 2025
Lohnabrechnung vor dem Immobilienkauf, höhere Lohnsteuer
Nachher · April 2025
Lohnabrechnung nach dem Immobilienkauf, niedrigere Lohnsteuer und mehr Netto
+336 €mehr Netto pro Monat

Hinweis zur Lohnabrechnung

Beispiel eines echten Anlegers mit eingetragenem Steuerfreibetrag. Das Bruttogehalt (7.098,01 €) bleibt identisch, nur die abgeführte Lohnsteuer sinkt von 1.661,16 € auf 1.324,33 €. Bei Ihnen hängt der konkrete Betrag von Gehalt, Steuerklasse und Objekt ab — wir rechnen das im Gespräch individuell durch. Keine Steuerberatung.

Ihr persönlicher Rechner

Was bringt Ihnen die Immobilie konkret?

Was kostet Ihr Eigenheim wirklich?

Von der Immobilie über die Darlehensstruktur bis zur Bankrate: Stellen Sie Ihre Eckdaten ein und sehen Sie Cashflow, Steuervorteil und Vermögensaufbau — inklusive Stressszenario.

Stellen Sie Kaufpreis, Eigenkapital und Zins ein und sehen Sie sofort Ihre monatliche Rate und den Vermögensaufbau durch Tilgung — inklusive Stressszenario.

1 · Die Immobilie
Kaufpreis der Wohnung oder des Hauses
Bruttomietrendite: 4,7 % p. a.
2 · Darlehensstruktur
10 % des Kaufpreises · Rest wird finanziert
Kaufnebenkosten (ca. 10 %) werden separat berücksichtigt
3 · Ihre Steuersituation
Grenzsteuersatz inkl. ungefährem Soli — bestimmt Ihren Steuervorteil
2 % Bestand · 3 % Neubau · bis 5 % bei Denkmal/Sonder-AfA

Ihr Ergebnis pro Monat

Ihre Finanzierung pro Monat

Basisszenario

200.000 € · 62 m² · Faktor 21,4

Eigenaufwand / Monat
–137 €
nach Steuern & Miete
Vermögen / Monat
+333 €
durch Tilgung
Kaltmiete (Einnahme)+780 €
Darlehensrate (Zins + Tilgung)–933 €
Bewirtschaftung & Rücklage–117 €
Steuervorteil (AfA + Zinsen)+133 €
Ihr Eigenaufwand–137 €
Bruttomietrendite4,7 %
Monatliche Rate
933 €
Zins + Tilgung
davon Tilgung
300 €
fließt in Ihr Vermögen
Kaufpreis200.000 €
Eigenkapital20.000 €
+ Kaufnebenkosten (ca. 10 %)20.000 €
Darlehenssumme200.000 €
Monatliche Rate933 €
Restschuld nach 10 Jahren~146.000 €
Stressszenario zeigen+2 % Anschlusszins, 3 Monate Leerstand/Jahr
Jetzt mit echten Objekten durchrechnen →

Vereinfachte Modellrechnung mit offen gelegten Annahmen — keine Steuer-, Anlage- oder Finanzierungsberatung. Tilgung als anfängliche Tilgung im ersten Jahr; Steuervorteil als Durchschnittswert über die ersten Jahre. Ihre tatsächlichen Werte hängen von Objekt, Bonität und Steuersituation ab. Prognosen sind keine Garantie.

Womit dieser Rechner rechnet
Grenzsteuersatz
42 % voreingestellt, über die Schalter änderbar — inklusive ungefährem Soli.
Gebäudeanteil
85 % des Kaufpreises. Nur dieser Anteil ist abschreibbar, der Grund und Boden nicht.
Bewirtschaftung
15 % der Sollmiete für Verwaltung, Instandhaltungsrücklage und Mietausfallwagnis.
Kaufnebenkosten
10 % des Kaufpreises für Grunderwerbsteuer, Notar und Grundbuch. Je nach Bundesland und Makler kann das abweichen.
Stressszenario
Anschlusszins 2 Prozentpunkte höher und 3 Monate Leerstand im Jahr.

Zwei Vereinfachungen, die das Ergebnis günstiger aussehen lassen, als es ist:

1. Steuervorteil. Er wird aus Abschreibung und Schuldzinsen berechnet. Ihre Mieteinnahmen sind darin nicht gegengerechnet. Steuerlich zählt aber das Ergebnis aus Einnahmen minus Kosten — wirft die Immobilie einen Überschuss ab, zahlen Sie darauf Steuern, statt welche zurückzubekommen. Der hier gezeigte Vorteil fällt dann zu hoch aus.

2. Kaufnebenkosten. Sie werden oben ausgewiesen, sind im Finanzierungsbedarf dieser Rechnung aber nicht enthalten. In der Praxis zahlen Sie sie zuerst aus dem Eigenkapital — dann bleibt weniger für den Kaufpreis übrig, das Darlehen wird größer und Ihre monatliche Rate höher als hier angezeigt.

Alle Angaben sind unverbindliche Modellrechnungen und ersetzen keine Beratung. Die Risiken einer Immobilienanlage besprechen wir persönlich mit Ihnen.

So arbeiten wir

Unser Rundum-Versprechen — Sie sind auf keinem Schritt allein

Von der Suche bis zum Schlüssel — an Ihrer Seite

01

Vorbereitung & Standortanalyse

Wir analysieren jeden Standort sorgfältig, finden die passende Immobilie für Ihre Ziele und prüfen sie nach unserem 12-Punkte-Standard — gemeinsam mit unabhängigen Sachverständigen.

02

Finanzierung ohne Stress

Sie erhalten eine maßgeschneiderte Finanzierung über unsere Partnerbanken — inklusive der Option auf Sonderkonditionen und Finanzierungen mit wenig Eigenkapital.

03

Verwaltung & Vermietung

Die komplette Verwaltung vor Ort übernehmen wir — von der Mietersuche bis zur Jahresabrechnung. So kaufen Sie dort, wo sich Immobilien am besten rechnen, ohne selbst vor Ort sein zu müssen.

04

Papierkram & Notartermin

Wir besprechen alle Unterlagen vom Finanzierungsangebot bis zum Kaufvertrag, besichtigen gemeinsam und begleiten Sie zum Notar. Danach sorgen wir dafür, dass Sie jeden Steuervorteil in voller Höhe erhalten.

05

Langfristige Betreuung

Auch nach dem Notartermin bleiben wir an Ihrer Seite: Zugriff auf unser Netzwerk aus Steuerberatern, Hausverwaltern und Finanzierungsspezialisten — und ein Jahresgespräch zu Ihrer Strategie.

01

Ihre Wünsche verstehen

Lage, Größe, Budget, Lebensplanung — wir hören zu und definieren mit Ihnen ein klares Suchprofil, bevor wir das erste Objekt zeigen.

02

Passende Objekte finden

Aus unserem Netzwerk und dem Markt filtern wir Objekte, die wirklich zu Ihnen passen — geprüft, ehrlich eingeordnet, ohne Schönrechnen.

03

Finanzierung sichern

Wir bringen Sie mit unseren Partnerbanken zusammen, holen attraktive Konditionen ein und zeigen Ihnen transparent, was monatlich tragbar ist.

04

Besichtigung & Kaufvertrag

Wir besichtigen gemeinsam, prüfen alle Unterlagen, verhandeln für Sie und begleiten Sie sicher durch den Notartermin.

05

Ankommen im Eigenheim

Auch nach der Schlüsselübergabe bleiben wir Ansprechpartner — für Handwerker-Kontakte, Verwaltungsfragen und alles rund um Ihr neues Zuhause.

Sie wollen verkaufen

Erst der Wert, dann der beste Preis

Ob Reihenhaus, Eigentumswohnung oder das Haus der Eltern — wir sagen Ihnen zuerst ehrlich, was Ihre Immobilie wert ist. Und danach, wie Sie den bestmöglichen Preis dafür bekommen.

01

Wertermittlung, kostenfrei

Wir nehmen Ihre Immobilie auf und ermitteln eine belastbare Einschätzung des erzielbaren Marktpreises — mit echten Vergleichspreisen aus der Umgebung, nicht mit einer Zahl aus dem Bauch. Sie bekommen ein schriftliches Wertgutachten, das Sie behalten dürfen, auch wenn Sie sich gegen einen Verkauf entscheiden.

02

Unterlagen und Aufbereitung

Grundbuch, Flurkarte, Energieausweis, Wohnflächenberechnung: wir besorgen, was fehlt. Dazu professionelle Fotos, bei Bedarf Drohnenaufnahmen und ein 360°-Rundgang — damit Ihre Immobilie online so aussieht, wie sie es verdient.

03

Vermarktung mit Strategie

Wir starten bewusst nicht mit dem höchstmöglichen Preis. Ein Angebot, das von Anfang an zu teuer ist, bleibt liegen — und je länger es liegt, desto misstrauischer werden Interessenten. Wir setzen einen Einstiegspreis, der Nachfrage erzeugt.

04

Bieterverfahren statt Feilschen

Aus der Nachfrage wird ein transparentes, digitales Angebotsverfahren: alle Interessenten geben ihr Gebot ab, jeder sieht dieselben Regeln, niemand verhandelt im Hinterzimmer. So finden Sie heraus, was der Markt für Ihre Immobilie wirklich zahlt — statt es zu schätzen. Sie entscheiden am Ende frei, wem Sie verkaufen. Ein Bieterverfahren ist keine Auktion: ein Gebot verpflichtet niemanden, der Kaufvertrag entsteht erst beim Notar.

05

Bis zum Notar und darüber hinaus

Wir prüfen die Bonität der Käuferseite, bereiten den Kaufvertrag mit dem Notar vor, begleiten Sie zum Termin und sind bei der Übergabe dabei.

Wertermittlung anfragen

Unverbindlich und kostenfrei. Auch dann, wenn Sie nur wissen wollen, wo Sie stehen.

Das sagen unsere Kunden

Ich war überzeugt, dass sich vermietete Immobilien nur mit viel Eigenkapital rechnen. Heute nutze ich das Full-Service-Paket, kümmere mich um nichts und muss mich mit keinem einzigen Mieterthema beschäftigen.

Verifizierte Bewertung
Elena, 34, Recruiting

Nach Monaten der Unsicherheit habe ich mir mit wenig Eigenkapital eine Wohnung in der Nähe von Hamburg gesichert. Heute habe ich Klarheit über meinen Weg als Investor und einen klaren Plan für die Zukunft.

Verifizierte Bewertung
Rafael, 29, IT

Wir wollten endlich ein eigenes Zuhause für die Familie. Die ehrliche Beratung — auch zu dem, was nicht ging — hat uns die Sicherheit gegeben. Heute wohnen wir in unseren eigenen vier Wänden.

Verifizierte Bewertung
Familie K., 38 & 41, Kassel

Machen Sie jetzt Ihren Immo-Check

Finden Sie in unter 2 Minuten heraus, ob auch Sie in Immobilien investieren und Vermieter werden können.

Finden Sie in unter 2 Minuten heraus, welches Eigenheim für Sie finanzierbar ist.

Kostenfreier Immo-Check →